اطلاعیه شماره 18 سازمان امور مالیاتی کشور | محاسبه حد مجاز فروش
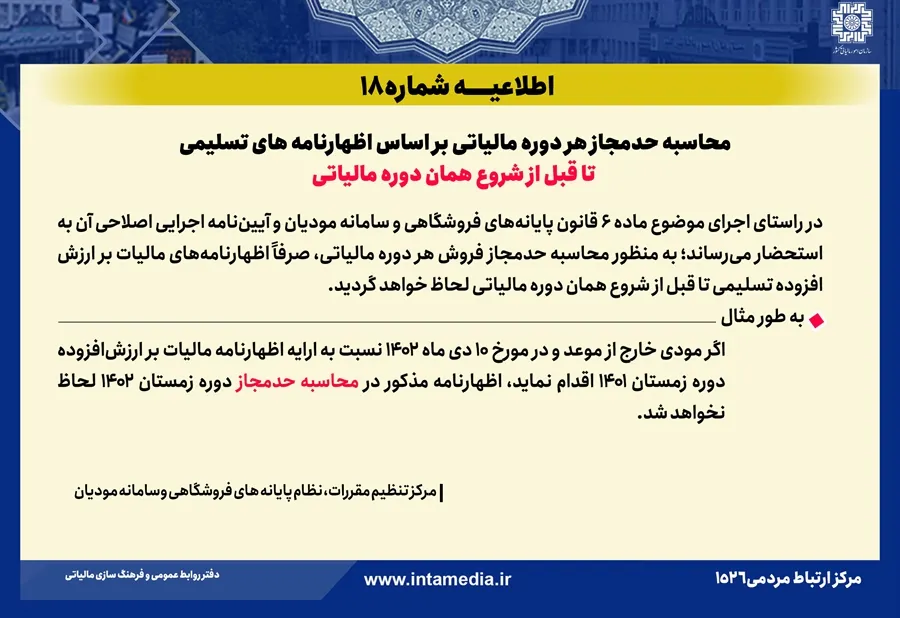
بر اساس اطلاعیه شماره 18 سازمان امور مالیاتی کشور و در راستای اجرای ماده 6 قانون پایانههای فروشگاهی و سامانه مودیان، محاسبه حد مجاز فروش هر دوره مالیاتی صرفاً بر مبنای اظهارنامههای مالیات بر ارزش افزوده تسلیمی تا قبل از شروع همان دوره انجام میشود و تسلیم خارج از موعد در محاسبه آن دوره لحاظ نخواهد شد.
نحوه محاسبه حد مجاز فروش دوره مالیاتی بر اساس اظهارنامههای تسلیمی
حد مجاز فروش در هر دوره مالیاتی بر اساس اظهارنامههای ارزش افزوده ثبتشده تعیین میشود. سازمان امور مالیاتی نحوه اعمال اظهارنامهها را در محاسبه این حد مجاز اعلام کرده است.
- اجرای ماده (6) قانون پایانههای فروشگاهی و سامانه مودیان
- ملاک عمل: اظهارنامههای تسلیمی تا قبل از شروع همان دوره مالیاتی
- عدم تاثیر اظهارنامههای خارج از موعد در حد مجاز دوره جاری
- ضرورت توجه مودیان به زمانبندی ارائهی اظهارنامه مالیات بر ارزش افزوده
جزئیات اطلاعیه شماره 18 سازمان امور مالیاتی کشور
در راستای اجرای قانون پایانههای فروشگاهی و سامانه مودیان و آییننامه اجرایی اصلاحی آن، سازمان امور مالیاتی کشور طی اطلاعیه شماره 18 ضوابط محاسبه حد مجاز فروش را تبیین کرده است. طبق این اطلاعیه، مبنای محاسبه حد مجاز فروش برای هر دوره مالیاتی، صرفاً اظهارنامههای مالیات بر ارزش افزوده تسلیمی تا قبل از شروع همان دوره مالیاتی خواهد بود.
چارچوب قانونی و نحوه لحاظ اظهارنامهها
بر اساس ماده (6) قانون پایانههای فروشگاهی و سامانه مودیان، سنجش میزان حد مجاز نیازمند بررسی دقیق سوابق تسلیم اظهارنامه است. چنانچه اظهارنامهای خارج از مهلت مقرر قانونی و پس از آغاز دوره مالیاتی جدید ارائه شود، اثر آن در محاسبه حد مجاز فروش آن دوره منظور نخواهد شد.
| عنوان ضابطه | ملاک محاسباتی سازمان مالیاتی |
|---|---|
| مبنای محاسبه حد مجاز | اظهارنامههای تسلیمی تا قبل از شروع دوره مالیاتی مربوطه |
| وضعیت ارائه خارج از موعد | عدم لحاظ در محاسبه حد مجاز دوره جاری |
| مستند قانونی | ماده (6) قانون پایانههای فروشگاهی و آییننامه اجرایی اصلاحی |
سوالات متداول
1. مبنای محاسبه حد مجاز هر دوره مالیاتی چیست؟
صرفاً اظهارنامههای مالیات بر ارزش افزوده که تا قبل از شروع همان دوره مالیاتی تسلیم شده باشند ملاک محاسبه قرار میگیرند.
2. آیا اظهارنامه تسلیمشده در خارج از موعد مقرر در حد مجاز دوره جاری اثر دارد؟
خیر، اظهارنامههایی که خارج از موعد تسلیم شوند در محاسبه حد مجاز دوره جاری لحاظ نمیگردند.
3. مستند قانونی این دستورالعمل کدام ماده است؟
این مفاد در راستای اجرای ماده (6) قانون پایانههای فروشگاهی و سامانه مودیان و آییننامه اجرایی اصلاحی آن ابلاغ شده است.
جمعبندی
بر اساس اطلاعیه شماره 18 سازمان امور مالیاتی، محاسبه حد مجاز فروش مستقیماً به زمان تسلیم اظهارنامههای مالیات بر ارزش افزوده بستگی دارد و ارائهی خارج از موعد، تاثیری در محاسبه دوره جاری نخواهد داشت.